


Германия — крупнейшая экономика ЕС и одна из наиболее узнаваемых юрисдикций для европейских контрагентов. Компания в Германии подходит для торговли, производства, IT, логистики, консалтинга и локальных проектов, где важна форма GmbH или более компактная UG.
До регистрации компании в Германии мы сравним форму, капитал, город регистрации, бухгалтерию, VAT и предполагаемые платежи. Это позволяет заранее рассчитать первый год работы и подготовить документы для корпоративного счёта.
|
Официальное название: Федеративная Республика Германия Площадь: 356 910 кв. км. Численность населения: актуальные данные публикуются официальной статистикой Столица: Берлин Государственный язык: немецкий Денежная единица: евро (EUR) Религия: протестанты, католики, мусульмане |
 |
|---|
Australia
Austria
Bangladesh
Belgium
Bolivia
Brazil
Bulgaria
Canada
China
Czech Republic
Denmark
Ecuador
Egypt
Estonia
France
Italy
Hungary
Iceland
Indonesia India
Iran
Ireland
Israel
Ivory Coast
Jamaica
Japan
Kazakhstan
Kenya
Korea
Kuwait
Latvia
Liberia
Lithuania
Malaysia Malta
Mauritius
Mexico
Mongolia
Morocco
Namibia
Netherlands
New Guinea
New Zealand Norway
Pakistan
Philippines
Poland
Romania
Russia
Saudi Arabia
South Africa
Spain
Sri Lanka
Switzerland Thailand
Trinidad
Tunisia
Turkey
Ukraine
Uruguay
USA
Uzbekistan
Venezuela
Vietnam
Yugoslavia
Zimbabwe
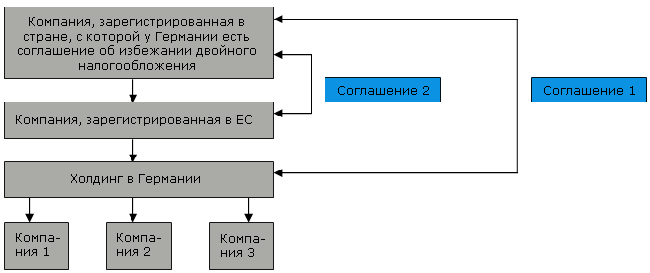
НАЛОГ НА ПРИРОСТ КАПИТАЛА (CAPITAL GAIN TAX)
В Германии прирост капитала рассматривается как объект налогообложения компаний и облагается налогом на доход.
Однако, доходы немецких холдингов от купли-продажи акций не облагаются налогом, если соблюдены следующие условия:
- Для дивидендов и прироста капитала немецкой компании действуют отдельные participation-exemption rules. Размер участия, момент владения и влияние Gewerbesteuer проверяются для каждой дочерней компании отдельно.
- акции находятся во владении холдинга не менее чем 12 месяцев;
- дочерняя компания холдинга, акции которой передаются, является “активной” компанией, то есть она получает доход от реальной экономической деятельности (в противоположность “пассивным” доходам, примером которых может служить банковская ссуда).
| ВИД КОМПАНИИ | GMBH |
|---|---|
| Средний срок создания | От 4 до 6 недель |
| Стоимость | Регистрация, нотариус, Handelsregister, адрес и бухгалтерия рассчитываются по составу проекта и городу регистрации. |
| Минимальный размер УК | GmbH — €25 000. Для UG (haftungsbeschränkt) допускается капитал ниже этого уровня с отдельными правилами формирования резервов. |
| Структура капитала | Разделен на доли пропорционально внесенным вкладам |
| Номинальный сервис | Да |
| Оплаченный капитал | Для GmbH при денежном учреждении до регистрации вносится как минимум предусмотренная GmbHG часть; общая сумма фактических взносов должна достигать не менее €12 500. |
| Минимальное количество акционеров | Один |
| Минимальное количество директоров | Один |
| Разрешены ли корпоративные директора | Нет |
| Требуются ли местные директора | Нет |
| Требуется ли секретарь | Нет |
| Обязательно проведение собрания в Германии | Да |
| Нужен ли местный агент/офис | Нет |
| Государственный реестр директоров | Да |
| Государственный реестр акционеров | Да |
| Статистический отчёт | Да, предоставляется в реестр компаний |
| Предоставление отчётности | Да, обязательно предоставлять финансовую и бухгалтерскую отчётность в налоговые органы. |
| Аудит | Да, для небольших компаний осуществляется бухгалтером компании (должен иметь немецкую профессиональную квалификацию и лицензию). |
Законодательство содержит специальные разделы, направленные против ухода от налога при помощи связанных между собой компаний:
- Разделы закона о корпоративном налоге, посвященные “скрытому распределению дохода” компаниями. Такое распределение приравнивается к дивидендам.
- Закон о зарубежных налоговых делах, посвященный трансграничным сделкам между аффилированными лицами (законодательство о контролируемых иностранных компаниях). Доход контролируемых иностранных компаний может включаться в налогооблагаемый доход резидента Германии.
- Раздел общего налогового кодекса, согласно которому налоговые обязательства не могут быть обойдены путем намеренного использования для этого корпоративных структур. Законодательство содержит набор правил по корректированию цен при трансфертном ценообразовании (сделки между связанными компаниями). Сюда входят как общие меры в отношении “скрытых дивидендов”, так и конкретные правила пересчета, содержащиеся в законодательстве о контролируемых иностранных компаниях. Основной принцип в обоих случаях - “правило вытянутой руки”, означающий, что цены для целей налогообложения пересчитываются к такому уровню, как если бы связанные компании были независимы. Для определения “правильной” цены могут применяться рыночные (неконтролируемые) цены, цены перепродажи, цены, вычисляемые на основании себестоимости (плюс стандартная наценка) и др.
| Параметр | Германия |
|---|---|
| Corporate income tax | 15% Körperschaftsteuer + Solidaritätszuschlag; дополнительно Gewerbesteuer по ставке муниципалитета |
| GmbH capital | €25 000; при денежном учреждении до регистрации вносится не менее предусмотренной GmbHG части, суммарно не менее €12 500 |
| Дивиденды | Withholding tax и освобождения рассчитываются по получателю, DTT и правилам ЕС |
| Бухгалтерия | Annual accounts и налоговые декларации обязательны; аудит зависит от критериев размера и статуса компании |
Регистрация компаний в Германии 2026 - отчеты, налоги, изменения в законодательстве
Компания в Германии в 2026 году подходит для производства, торговли, e-commerce, IT, услуг и бизнеса, которому нужна собственная компания на крупнейшем рынке ЕС. Основными формами остаются GmbH с капиталом 25 000 евро и UG (haftungsbeschränkt), которую можно создать с меньшим стартовым капиталом и последующим формированием резервов.
Налогообложение складывается из Körperschaftsteuer и муниципального Gewerbesteuer, поэтому город регистрации влияет на итоговый расчёт. До учреждения компании мы рекомендуем определить адрес, директора, штат, бухгалтерию и предполагаемые налоговые регистрации.
Для какой деятельности подходит компания в Германии
Готовая компания в Германии или регистрация GmbH с вашим названием подходит для таких задач: торговля, производство, e-commerce, IT, услуги, холдинг и операционный бизнес в Германии.
Как зарегистрировать компанию Germany GmbH и открыть счет в банке
Сначала определяем владельца и директора, виды деятельности и адрес компании, затем готовим комплект документов для открытия и регистрации GmbH. После регистрации компании организуем ежегодное администрирование и бухгалтерию. Для открытия счета в банке или европейской платежной системе / EMI сопровождаем подготовку договоров, описания услуг и информации о предполагаемых странах платежей.
Счет для компании в Германии можно открыть дистанционно в банке подходящей юрисдикции, а для IBAN EUR/SEPA счета рассматривать европейскую платежную систему / EMI. При открытии счета мы предложим Вам варианты работы с банками под Ваш вид бизнеса и направления планируемых платежей.
Основная информация по Germany GmbH
- Форма компании: GmbH, UG (haftungsbeschränkt), AG и партнёрства
- Налоги: финансовая модель учитывает Körperschaftsteuer и муниципальный Gewerbesteuer, поэтому место фактической деятельности влияет на итоговую нагрузку
- Счет в банке: Немецкий банк для основной деятельности; EMI может использоваться как дополнительный EUR-счёт.
- Стоимость: Базовая цена регистрации компании включает GmbH/UG, нотариуса, капитала, адреса, бухгалтерии и налоговых регистраций.
Дополнительная информация по компании в Германии 2026
С чего начать открытие вашей новой компании в Германии
Германия особенно выгодна бизнесу, которому важны местные клиенты, сотрудники или склад и полноценное присутствие в ЕС. Мы сравним GmbH и UG, рассчитаем расходы первого года и подготовим порядок регистрации и открытия счёта.
Выбрать юрисдикцию для регистрации компании
Сравните страны по вариантам регистрации, налогам и отчетности, ежегодному сопровождению и возможностям для банковских платежей без валютного контроля.